Каждый обосравшийся в профессии кедр, в обязательном порядке должен создать курсы успешного успеха. Вокруг этого сформировалась целая инфоцыганская индустрия. Большинство таких энтузиастов остаются без внимания, но некоторые зарабатывают. Заработаете ли вы? Если только невроз и репутацию идиота.
Ошибка выжившего
Если кто-то в вашем городе может разбогатеть, то и вы можете; если кто-то другой в вашем штате может разбогатеть, то и вы можете.
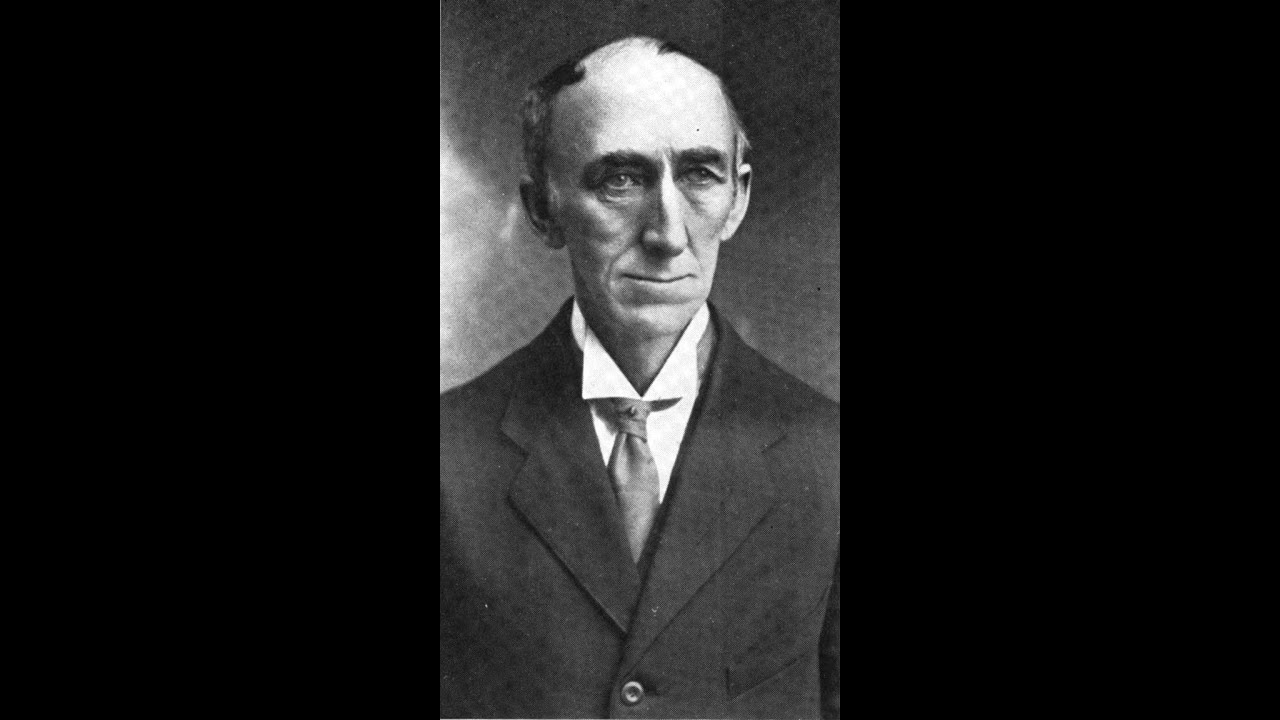
Уоллес Уоттлз
основоположник мотивационной литературы
Цитата аж из 1910 года, из книги «Наука стать богатым».
На первый взгляд, мысли из этой книги звучали вполне рационально.
«Если обогащение является результатом действий определенным образом, и если одинаковые причины неизменно дают одинаковые результаты, то любой мужчина или женщина, способные действовать таким образом, могут разбогатеть, и весь вопрос переходит в область точной науки».
То есть, всё просто. Повтори шаги известных миллионеров и сам станешь миллионером. Например, брось колледж и создай революционный продукт. Однако среди 362 миллиардеров из списка Forbs, чьи данные об образовании доступны, колледж бросили всего 44 человека, 12,2 %. Остальные доучились.
Если же говорить о просто обеспеченных людях, то мужчины с дипломом бакалавра, в среднем зарабатывают значительно больше, чем закончившие только школу.
Это «ошибка выжившего». Да, подобные истории придают сил и уверенности, что собственные неудачи можно пережить. Но реальные причины успеха в тени.
Вся эта литература и курсы обычно обходят стороной главный вопрос — где взять хотя бы те деньги, об управлении которыми стоило бы думать. Мне не нужно читать книгу, чтобы понять, что если я найду прилично оплачиваемую работу и буду откладывать часть своей зарплаты каждую неделю в течение 20, 30 или 40 лет, то в итоге это что-то принесет.
Скотт Фокс
автор книг о предпринимательстве
Инвестиции даже в 50 тыс. долл. мало что принесут из-за слишком небольшого первоначального капитала, не говоря уже о меньших суммах. Действительно, даже очень удачная покупка акций, выросших на 20 % за год, при инвестировании 1 тыс. дает всего 200 долл. дохода. У вас должны быть какие-то деньги, чтобы их инвестировать. Но где его взять, гуру успеха обычно не говорят, утверждая, что можно и нужно начинать с небольших сумм.
Особенности национального инвестирования
Основная проблема инфоцыган в том, что их советы не просто безответственны, они откровенно корыстны. Они не брезгуют рекламировать фин. продукты, от кредиток до альткоинов. И очень часто, что зумеры, что миллениалы, обращаются за советом к роликам этих товарищей, вместо того, чтобы потратиться на консультацию брокера.
По последним данным, до трети неквалов ищут в сети идеи, во что вложиться, 32 % из них реально доверяют советам инфлюенсеров и селеб. История, как правило, одна и та же — их вовлекают в рискованные активы, которые накачивают и сбрасывают, оставляя людей у разбитого корыта.
В 2021 году, к примеру, Кевин Пафрат, создатель YouTube-канала Meet Kevin с миллионом подписчиков, продавал за 532 долл. свой курс «Акции и психология», советуя в нем приобретать криптовалюту у BlockFi — криптолендера, которого он продвигал. Классика — инфляция жрёт ваши сбережения, в криптовалюте спасение.
В 2022 году BlockFi обанкротился и заблокировал криптовалюту покупателей на миллиарды долларов.
Регулировать всё это сложно, не всегда ясна юрисдикция. Иногда удаётся — в октябре 2022 Комиссия по ценным бумагам США прижала Ким Кардашьян (она получила 250 тыс. долл. за рекламу мусорных токенов EMAX). А вот Тома Брэди, Жизель Бундхен, Ларри Дэвиа и Шакила О’Нила за рекламу криптобиржи FTX так и не смогли привлечь. В той истории тоже растворились миллиарды долларов вкладчиков.
Для того, чтобы добиться доверия пользователей, инфлюенсеры воспроизводят стереотипы, которые существуют в их странах.
Если инфлюенсер американец, он будет советовать брать акции, не копить долги, побыстрее выплатить ипотечный заём. В целом, разумно — американцы обожают потреблять, тратя деньги, которых у них нет.
В Великобритании ситуация немного другая, там чаще призывают экономить на условной чашке кофе, искать скидки в супермаркетах и всё такое.
Азиаты напротив, имеют менталитет азартных игроков. Там тема — квазиперспективные IPO, для участия в которых азиаты занимают деньги у друзей и родственников. Исследование SEBI (это их регулятор), показывает, что убытки имеют 93 % индийских неквалов.
Южные корейцы сберегают больше американцев, но как и многие азиаты, любят краткосрочную торговлю, зачастую на заёмные деньги. Недавняя история — инфлюенсеры убедили множество мелких инвесторов вложиться в бумаги полупроводникового сектора. Многие потерпели убытки — сектор становится нестабильным.
А что у россиян? Соотечественники ближе к азиатам. Они увеличивают вложения в рискованные активы (по данным Форбс), несмотря на волатильность. Все хотят быстро разбогатеть, это желание сильнее опасности потерять деньги. Видели посты в тредсе, типа: «Есть 200 тыс. руб., как получать с них хороший доход»?
У нас любят IPO отечественных компаний, хотя статистика ЦБ однозначно говорит, что большая часть из них проваливается.
Россияне начали активно осваивать фондовый рынок в начал 2020-х, так в ТГ, ВК, на ютубе появились десятки финфлюенсеров. Научим «читать графики, как профи». Среди них есть профи — например, Евгений Коган, профессор из ВШЭ и инвестбанкир. Или Назар Щетинин («Вредный инвестор») с собственным БПИФом на Мосбирже. Но большая часть финфлюенсеров занимается продвижением сомнительных криптоплатформ, которые всё ещё плохо регулируются.
В ЦБ в феврале 2026 года даже предлагали создать реестр финансовых инфлюенсеров, чтобы оградить людей от дилетантских рекомендаций и скрытой рекламы.
«Люди без необходимых знаний часто полагаются на рекомендации в социальных медиа, однако инфлюенсеры могут не обладать достаточной экспертизой и выдают рекламные материалы за личное мнение»
В инвестсообществе звучат предложения о введении обязательной маркировки рекламных рекомендаций с раскрытием данных об аффилированности авторов.
Хождение по углям
Ян Таомин
Поговорим о китайском мотивационном спикере Ян Таомине. Называл себя китайским Тони Роббинсон, писал книги, продавал курсы, всё по классике.
Ещё был известен тем, что продавал на аукционах свои личные вещи «ученикам», утверждая, что в этих вещах его энергия. Были случаи покупки пряди волос гуру за 8,7 тыс. долл.
Водил последователей по раскалённым углям, позаимствовав приём у Тони.
В 2023 году власти города Нинбо задержали Ян Таомина и 30 человек его персонала по подозрению в мошенничестве. Арест был связан с требованием десятков клиентов возврата денег и обвинений в организации классической финансовой пирамиды. Обвинения удалось доказать и Ян Таомин был приговорён к пожизненному заключению. Китай суров.
Роберт Кийосаки
Канадцы аж в 2010 году провели расследование деятельности Кийосаки, из которого явно следовало, что семинары гуру мало что дают слушателям. В целом, Роберт на этих семинарах запускал всю ту же пластинку о заработке на недвиге. Однако засланные казачки со скрытой камерой выяснили, что на семинаре за 500 долл. презентуют «продвинутые курсы» уже от 12 до 45 тыс. долл. Причём их вёл ещё и не сам Кийосаки, а какие-то люди, работающие под его брендом.
Интересная деталь — Далио и Кийосаки с конца 2010-х предупреждали о кризисе и рекомендовали консервативные активы. Да, такие советы работают во все эпохи, но они не стоят 500 долл.
Вас явно привлёк заголовок с известной фамилией. Не буду вас разочаровывать и разберу советы гуру детально.
Богатые используют долг. Не бойтесь кредитов
Именно так Кийосаки объясняет, почему должен больше миллиарда — долг обеспечен недвижимостью, он им осознанно управляет.
Кийосаки смешивает два совершенно разных понятия:
способность профессионального инвестора управлять leverage1
способность обычного человека безопасно обслуживать долг.
Долг не делает актив выгоднее сам по себе. Он умножает результат, даёт плечо.
Если недвижимость дает 8 % доходности, а кредит стоит 6 % (вы такие видели в РФ? Когда?), leverage может увеличить доходность собственного капитала. Но если объект дает 4 %, а долг стоит 6 %, leverage ускоряет убыток.
Причем кредитор не интересуется тем, насколько красиво выглядит ваша инвестиционная стратегия. Ему нужны платежи в установленный срок. Есть у вас арендаторы, ушатали они ваш объект или нет, ему неважно.
Для неквала отсутствие обязательных платежей более критично, чем наличие плеча. Здесь Кийосаки особенно вреден, он продаёт изменение отношения к рискам.
Купите недвигу на заёмные деньги и получите cash flow
Это уже гораздо более конкретный вариант того же подхода.
Недвижимость имеет несколько свойств, которые Кийосаки недооценивает в популярной подаче:
- ликвидность низкая,
- транзакционные издержки высокие,
- объект локален,
- управление требует времени,
- заем обычно длинный и жесткий.
При этом «аренда покрывает ипотеку» еще не означает положительный cash flow.
Из арендной платы вычитаются:
- ремонт,
- простои,
- страховка,
- налоги,
- управление,
- коммунальные расходы,
- обслуживание кредита,
- капитальные расходы
- расходы на судебные споры или проблемных арендаторов.
После этого великолепные 10 % gross yield2 легко превращаются в 2–4 % net yield.
Кийосаки создает иллюзию, что главным навыком является поиск финансирования.
На самом деле главный навык здесь другой: underwriting.
Нужно уметь считать:
NOI → cap rate → DSCR → debt yield → IRR → sensitivity analysis.
Без такого навыка, у вас будет не пассивный доход, а маленькая операционная компания, на которую вы будете тратить кучу времени и получать мало прибыли.
«Ваш дом не актив»
Кийосаки определяет актив практически как то, что кладет деньги в карман, поэтому личный дом, который требует расходов, он классифицирует как liability3.
Как управленческая эвристика она полезна. Как определение актива она неверна.
В бухгалтерском смысле дом может быть активом одновременно с наличием ипотечного обязательства.
Более того, даже с точки зрения личных финансов собственный дом дает несколько видов экономической ценности:
- он заменяет арендный платеж;
- его стоимость может расти;
- он предоставляет жилищную услугу;
- он может быть продан или рефинансирован;
- он может существенно снижать жилищные расходы после погашения ипотеки.
У Кийосаки происходит подмена:
«не генерирует текущий cash flow» → «это liability».
Это не одно и то же.
Новичок может решить:
«Собственное жилье не актив, значит покупать его финансово глупо. Лучше купить инвестиционную недвижимость».
В результате человек может иметь пять объектов под ипотекой и при этом сам платить аренду.
С точки зрения финансового риска это совершенно идиотская структура и жизнь на пороховой бочке.
Не копи деньги
Это один из его наиболее устойчивых тезисов.
Здесь он снова смешивает два разных вопроса:
накопление капитала
хранение капитала в наличных с нулевой доходностью.
Первое абсолютно необходимо.
Без накопления капитала невозможно:
- создать резерв;
- пережить потерю дохода;
- сделать первоначальный взнос;
- финансировать бизнес;
- купить ценные бумаги;
- пережить просадку рынка без вынужденной продажи активов.
Держать весь долгосрочный капитал в наличных действительно может быть неэффективно из-за инфляции.
Но отсюда совершенно не следует:
«сберегать плохо».
Следует:
«структура сбережений должна соответствовать горизонту и риску».
Это принципиально разные выводы.
Настоящая диверсификация — недвижимость, бизнес, золото, серебро и Bitcoin. Акции и облигации недостаточны
Это особенно заметно в его поздней философии.
Подход фактически подталкивает человека к концентрации.
- Недвижимость сама по себе крайне концентрированный актив.
- Bitcoin высоковолатилен.
- Золото не генерирует денежный поток.
- Серебро еще сильнее зависит от промышленного цикла и специфики спроса.
- Малый бизнес вообще представляет собой экстремально концентрированную ставку на одного владельца и одну операционную систему.
Получить набор:
одна квартира + Bitcoin + золото + собственный бизнес
и назвать это диверсификацией можно только в очень специфическом смысле.
«Покупай золото и серебро вместо денег»
Это уже современная версия его старого тезиса о «fake money».
Золото действительно может быть страховочным активом.
Но страховка и двигатель капитала — разные вещи.
Золото не генерирует:
- дивиденды;
- процентный доход;
- операционный cash flow4.
Результат зависит от изменения цены.
Для человека, который формирует капитал с нуля, отказ от продуктивных активов в пользу металлов может означать отказ от compound growth5.
Однако небольшая доля золота или других защитных активов может иметь смысл.
Но:
«имей страховку» ≠ «строй всё состояние вокруг страховки».
Bitcoin защитит от инфляции
В 2026 году это стало практически отдельным направлением Rich Dad: официальный сайт обсуждает Bitcoin именно как потенциальную защиту от инфляции, а в августе продвигал даже экстремальный прогноз $12,5 млн за BTC к 2031 году.
Чтобы актив был хорошим inflation hedge6, недостаточно, чтобы его цена когда-нибудь сильно выросла.
Нужна относительно надежная связь между инфляцией и сохранением покупательной способности.
У Bitcoin такой гарантированной связи нет.
Он способен одновременно:
- расти при умеренной инфляции;
- падать при высокой инфляции;
- расти вместе с risk assets7;
- падать на десятки процентов за относительно короткий период.
Поэтому BTC можно рассматривать как высокорисковый инвестиционный актив или отдельную макростратегию.
Биткоин не защищает от инфляции!
Не работай ради денег. Работай, чтобы научиться бизнесу
Это один из основополагающих тезисов Кийосаки.
Проблема не в идее развивать навыки.
Проблема в презумпции, что работа по найму является финансовой ловушкой.
Для огромного количества людей работа по найму дает именно то, что необходимо для накопления капитала:
- стабильный денежный поток;
- социальные гарантии;
- возможность регулярно инвестировать;
- низкие транзакционные и операционные риски;
- развитие профессионального человеческого капитала.
Предпринимательство, напротив, существенно повышает income volatility8.
И самое главное: переход из employee в self-employed не означает переход в business owner.
Человек с ИП, который сам продает свои часы клиентам, просто стал самозанятым.
Даже Forbes в разборе Cashflow Quadrant отдельно отмечает эту проблему: self-employed может фактически владеть не бизнесом, а самозанятостью.
Плати себе сначала. Вложи деньги, а потом думай, как заплатить счета
Тезис есть еще в классической системе Кийосаки и до сих пор присутствует в его философии.
Проблема в том, что для человека с нестабильным доходом порядок платежей имеет значение.
Представим:
- доход $4,000;
- обязательные расходы $3,200;
- инвестиции $1,000.
Получаем дефицит $200.
Дальше возникает задолженность по карте.
И человек начинает платить 25 % APR9 ради того, чтобы инвестировать под неизвестную рыночную доходность.
Это уже финансовый абсурд, нет никакой радости иметь инвестиции, но сидеть с отключённым за неуплату электричеством.
Здесь нормальная последовательность другая:
ликвидный резерв → дорогой долг → долгосрочные инвестиции.
Используй налоговые льготы богатых: компании, недвижимость, амортизация, кредиты
Это один из наиболее интересных тезисов Кийосаки. И здесь он ближе всего к реальной профессиональной практике.
Налоговая оптимизация становится выгодной только когда есть, что оптимизировать.
Инвестиционная квартира не становится хорошей инвестицией потому, что расходы на нее можно учесть в налоговой системе.
Бизнес не становится хорошим потому, что его можно оформить через LLC10.
Именно здесь его книги создают опасную причинность:
«богатые платят мало налогов благодаря структуре»
вместо:
«сначала у них есть прибыльный актив или бизнес, а уже потом появляется смысл оптимизировать налогообложение».
Нельзя сделать плохой актив хорошим через налоговый вычет.
Что у Кийосаки реально ценно
- Считать cash flow. Это действительно важнее красивого ярлыка «актив».
- Понимать разницу между активом и потреблением. Машина, квартира и бизнес должны рассматриваться через экономические последствия, а не через статусную ценность.
- Учиться финансовой отчетности. Понимание P&L, balance sheet и cash flow действительно значительно полезнее инвестиционных лозунгов.
- Не путать выручку, прибыль и капитал.
- Понимать leverage. Но именно как механизм увеличения одновременно доходности и риска.
Миллиардеры из пробирки
Как же известные миллиардеры стали таковыми? Зачастую это результат сочетания личных способностей с уникальными обстоятельствами, которые никак не воспроизвести.
Далио был лично знаком с финансовой элитой Уолл-Стрит, ещё с 60-х. Ещё он смог жениться на девушке из семьи Вандербильтов, одной из самых богатых семей в США. Далио стал управлять капиталом одной из ветвей этой семьи и добился успеха. Да, он крут, но у него было, чем управлять.
Бениофф, основатель Salesforce, честно признался, что у него были богатые друзья. Без них он не смог бы запустить компанию, потому что венчурные инвесторы в него не верили, помогли лишь личные связи.
Безос после проверки гипотезы взял в 1994 году 300 тыс. долл. от родителей (потом вернул), без этого Amazon бы не выстрелил.
Гейтсу помогла мама. Мэри Гейтс, происходившая из династии банкиров и знакомая с председателем совета директоров IBM Джоном Опелем. Помните эпизод из «Пиратов Кремниевой долины», где Стив Балмер рассказывает про историческую встречу с IBM? Гейтс предложил руководству гиганта несуществующую операционную систему DOS. Но как они попали на этот приём, почему с ними, в принципе, разговаривают, в фильме не уточняется.
В целом, советы, как разбогатеть, остаются приманкой для доверчивых людей, а доверчивость совсем не то качество, которое приводит к богатству.
- Леверидж (от англ. leverage — действие рычага, рычаг) — это использование заемных средств для увеличения потенциальной прибыли или масштаба деятельности. ↩︎
- Gross Yield и Net Yield — это два разных показателя доходности инвестиций (чаще всего в недвижимость), которые показывают прибыль до и после вычета расходов. ↩︎
- Liability — это английское слово, которое означает юридическую или финансовую ответственность, а также долг или долговое обязательство. ↩︎
- Cash flow (кэш-флоу, или денежный поток) — это реальное движение денег компании: все поступления на счета и в кассу, а также все списания и выплаты за определенный период. ↩︎
- Compound growth (сложный рост) — это процесс увеличения показателя (например, капитала, выручки или числа пользователей), при котором рост каждого следующего периода рассчитывается с учетом накопленного результата за все предыдущие периоды. ↩︎
- Inflation hedge (инфляционный хедж) — это актив или инвестиционная стратегия, которая защищает капитал от потери покупательной способности при росте цен. ↩︎
- Risk assets (рисковые активы) — это любые финансовые инструменты или вложения, чья стоимость может сильно меняться, а инвестор рискует потерять часть или всю сумму денег. ↩︎
- Income volatility (волатильность дохода) — это степень и частота изменений уровня дохода человека, домохозяйства или компании за определенный период времени. Простыми словами, это непредсказуемые колебания заработка, когда в один месяц или год денег приходит много, а в другой — значительно меньше. ↩︎
- APR (от англ. Annual Percentage Rate) — это годовая процентная ставка, рассчитанная по принципу простых процентов. Она показывает базовую стоимость кредита или доходность инвестиций за год без учёта капитализации (сложного процента). ↩︎
- LLC (от англ. Limited Liability Company) — это компания с ограниченной ответственностью, популярная организационно-правовая форма бизнеса в США и некоторых других странах. ↩︎
Источники
- Wattles, W. D. The Science of Getting Rich. Holyoke, MA: Elizabeth Towne, 1910.
- Kiyosaki, R. T. Rich Dad Poor Dad. Warner Books, 1997.
- Kiyosaki, R. T. Rich Dad’s CASHFLOW Quadrant: Rich Dad’s Guide to Financial Freedom. Warner Business Books, 1998.
- Kiyosaki, R. T.; Lechter, S. L. Rich Dad’s Guide to Investing. Warner Books, 2000.
- Rich Dad. The Personal Financial Statement: Your Foundation to Become Rich.
- Rich Dad. How I Use Debt to Get Rich. Rich Dad Radio Show, 20 April 2022.
- Rich Dad. Why Bitcoin Could Reach $12.5 Million by 2031. Rich Dad Channel, 5 August 2026.
- Rich Dad. Can Bitcoin Protect Your Money From Inflation? Rich Dad Radio Show, 12 August 2026.
- Банк России. Regulating finfluencers: consultation paper. 17 февраля 2026 года.
- Securities and Exchange Board of India (SEBI). Updated SEBI Study Reveals 93% of Individual Traders Incurred Losses in Equity F&O between FY22 and FY24. 23 September 2024.
- U.S. Securities and Exchange Commission. Kim Kardashian Agrees to Pay $1.26 Million to Settle SEC Charges for Unlawfully Touting Crypto Security. 3 October 2022.
- CBC Marketplace. Robert Kiyosaki seminar investigation. 2010.
- Forbes. Ray Dalio. Forbes profile.
- Dalio, R. Principles. Official website.
- TIME. Jeff Bezos: Bio: An Eye On The Future.
- Los Angeles Times. Mary Gates; Businesswoman, Mother of Microsoft’s Bill Gates. 11 June 1994.
- Forbes Advisor. My Personal Journey From Poor To Rich Using Robert Kiyosaki’s Cashflow Quadrant.


Добавить комментарий